新西兰央行:未来一年平均房贷利率将从4.8%升至5.4% 房价仍偏高
综合来源:新西兰储备银行
新西兰储备银行(Reserve Bank of New Zealand)11月17日发布半年一期的《金融稳定报告》,预计未来一年借款人实际支付的平均房贷利率将从目前约4.8%升至5.4%。央行同时认为,房市过去半年明显走软,奥克兰和惠灵顿持续疲弱,但房价“仍接近央行估算的可持续区间上端”。
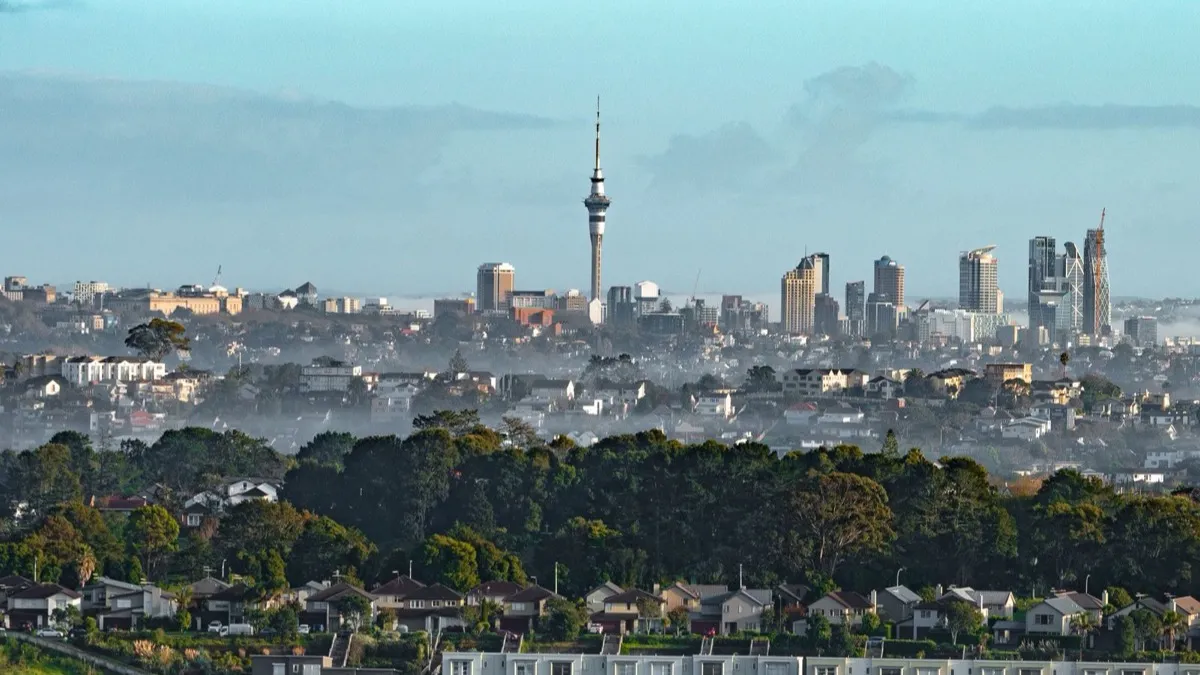
奥克兰住宅区,远处是天空塔(资料图片 / Pexels)
房贷还款压力将回升
央行说,2024年以来房贷利率下降,借款人的还款压力有所缓解:不良房贷占全部房贷的比例从2025年初的0.64%降到今年9月的0.5%,银行拍卖房(mortgagee sale)和实际房贷损失都处于低位。
不过报告提醒,最近房贷利率上升、失业增加,这种改善可能放慢甚至逆转。按照目前的房贷利率和市场对未来利率的定价,央行预计借款人的平均房贷利率一年内会升到5.4%左右,但仍明显低于2024年底6.4%的高点。
目前新西兰官方现金利率(OCR)为2.75%,央行下一次议息安排在12月9日。
谁的压力最大?
报告点名的是:2021年房价高峰前后在奥克兰或惠灵顿买房、首付比例又不高的业主。央行说,这些人即使能按时还款,房价下跌也让他们的房屋净值缩水,想转贷(refinance)或换房都更难。
此外,高贷款价值比(LVR,即首付少)的借款人违约比例仍然较高,但这部分人的压力也在减轻。
新西兰一处在建住宅(资料图片(天维网))
南岛稳、北边两大城市弱
报告描述的房市情况:
- 过去6个月整体走软,南岛相对坚挺,奥克兰和惠灵顿持续疲弱;
- 成交量相对挂牌量偏低,买家选择多,压低了房价;
- 央行与业界座谈时听到,部分地区新建联排别墅(townhouse)需求已近饱和,买家更偏好独立屋,出现了一些卖不掉的联排存量;
- 2025年12月放宽的LVR限制带动了首次购房者入市,投资者活动则走弱;
- 人口增长慢、持有成本高、挂牌房源充足,短期内房价可能继续低迷。
央行认为,房贷增长温和,房市相关风险“存在但可控”。央行每年检讨一次LVR限制,报告说去年定下的设置目前仍然合适。
基督城一处住宅(资料图片 / Pexels)
金融体系总体稳健
央行行长Anna Breman表示:“尽管全球经济环境不确定,我们的金融机构仍有能力承受金融市场动荡、支持经济。”
报告指出,中东冲突和地缘紧张对全球增长构成风险;政府债券收益率偏高、估值仍然偏高(尤其是AI相关企业),使市场容易出现回调。新西兰银行的资本和流动性充足,只是放贷利差有所收窄;最近的压力测试显示,银行和保险公司能扛住严重的金融冲击。
Breman说,国内的财务压力已从去年的高点总体回落,但并不均衡,小企业以及依赖家庭非必需消费的行业仍然吃力。
报告还专门提到网络安全:前沿AI模型让网络攻击更快,留给修补软件漏洞的时间更短;金融机构共用少数技术供应商,一旦出问题可能波及整个金融体系。
相关报道
- 新西兰10月房屋成交量同比跌23.5% 坎特伯雷和基督城房价创新高
- Westpac房贷审批纳入自然灾害风险 少数高风险房屋可贷额或降低
- 新西兰央行压力测试:寿险和健康险公司需多重冲击才会偿付能力不达标
消息来源:新西兰储备银行 新闻稿、《金融稳定报告》2026年11月
编辑:忆雪